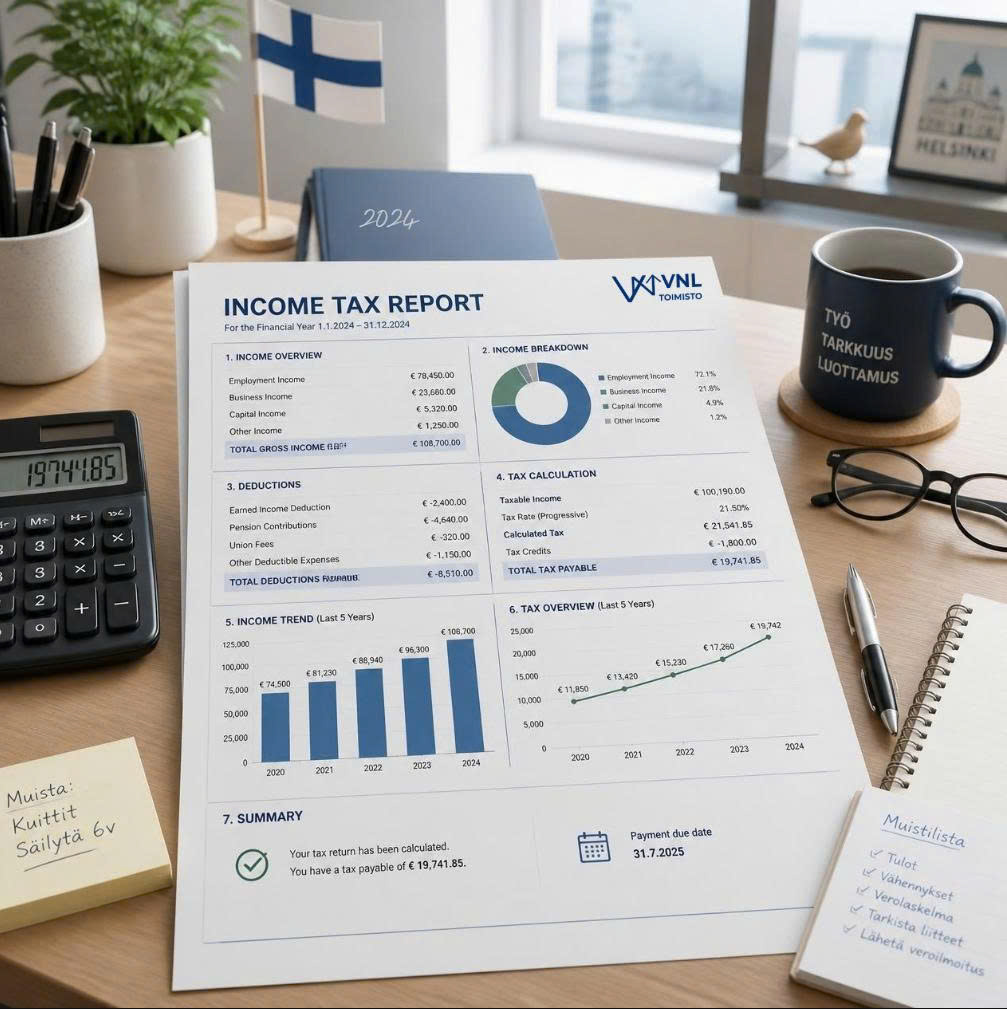
Kuva on vain havainnollistava
Oikeudellisesti tarkastanut ja neuvonut Nguyễn Thị Kim Yến (Melkko Nguyen) — VNL Toimiston perustaja, Vietnamin asianajajaliiton jäsen, erikoistunut Suomen ja Vietnamin välisiin rajat ylittäviin oikeudellisiin neuvontapalveluihin, asiakirjojen tarkastamiseen ja hallinnollisiin menettelyihin.
Henkilökohtaisten tuloverovelvoitteiden ja rutiininomaisen viranomaisraportoinnin hoitaminen Suomessa edellyttää Verohallinnon menettelyohjeiden tarkkaa noudattamista. Olitpa palkansaaja-asiantuntija, kansainvälinen tutkija, freelancer, toiminimiyrittäjä tai kahdessa maassa verovelvollinen, jolla on tuloja yli rajojen, esitäytetyn veroilmoituksen tarkistaminen ja korjaaminen on ratkaisevan tärkeää, jotta vältät yllättävän jäännösveron ja saat kaikki lakisääteiset vähennykset.
Kielierot, monimutkaiset verosäännökset ja ulkomaisen omaisuuden ilmoittaminen voivat helposti johtaa virheisiin. VNL Toimisto tarjoaa kattavaa tuloveroneuvontaa ja jatkuvaa sihteeritukea ja varmistaa, että asiointisi Suomen viranomaisten, pankkien ja julkisten rekisterien kanssa on asianmukaista.
📞 Tarvitsetko apua veroilmoituksen tai virallisten paperien kanssa? Soita Helsingin toimistoomme numeroon +358 413 292 169 tai ota yhteyttä neuvojiimme Zalon / WhatsAppin kautta.
Keskeiset palvelualueet
Neuvontamme yhdistää henkilökohtaisen verosuunnittelun ja välttämättömän hallinnollisen sihteerituen:
1. Kattava tuloverotuksen hoito (Verohallinto)
Verohallinto lähettää esitäytetyt veroilmoitukset joka kevät. Jos luotat valmiisiin tietoihin tarkistamatta niitä huolellisesti, vähennyksiä jää usein saamatta:
Matkakulut: Kodin ja varsinaisen työpaikan välisten matkakulujen vähentäminen lakisääteisen omavastuun ylittävältä osalta.
Kotitalousvähennys: Vähennys kotona teetetystä työstä, kuten siivouksesta, remontoinnista, lämmitysjärjestelmän uusimisesta ja hoivatyöstä.
Tulonhankkimismenot: Kotitoimiston kulujen, nopean tietoliikenneyhteyden, ammattikirjallisuuden sekä työssä tai liiketoiminnassa käytettävien välineiden vähentäminen.
Verokortin ajantasaistaminen: Progressiivisen ennakonpidätysprosentin muuttaminen vuoden aikana palkankorotusten, bonusten tai työpaikan vaihdosten mukaan.
Sijoitus- ja pääomatulojen ilmoittaminen: Kotimaisten ja ulkomaisten vuokratulojen, osinkojen, osakekauppojen ja kryptovaluuttojen luovutusten oikea ilmoittaminen.
2. Rajat ylittävä verotus (Suomi – Vietnam)
Kansainvälisesti asuville Suomen ulkopuolelta tulevien tulojen hoitaminen edellyttää huolellista yhteensovittamista kahdenvälisten verosopimusten mukaisesti:
Kaksinkertaisen verotuksen poistaminen: Hyvitys- tai vapautusmenetelmän soveltaminen Suomen ja Vietnamin välisen verosopimuksen määräysten mukaisesti.
Ulkomaista omaisuutta ja rahansiirtoja koskevat selvityspyynnöt: Yksityiskohtaisten varojen alkuperää koskevien selvitysten laatiminen suomalaisille pankeille ja verotarkastajille henkilökohtaisista säästöistä, perintöjen siirroista tai ulkomailla myydyistä kiinteistöistä.
Kaksoisasumista koskevat kysymykset: Maassaolopäivien ja keskeisten elinetujen selvittäminen lakisääteisen verovelvollisuusaseman määrittämiseksi.
3. Hallinnolliset sihteeripalvelut
Julkishallinnossa asiointi ja virallisen kirjeenvaihdon järjestyksessä pitäminen vaatii järjestelmällisyyttä:
Viralliset kirjeet ja selvityspyynnöt: Verohallinnon, Kelan tai vakuutuslaitosten selvityspyyntöjen tulkitseminen, kääntäminen ja vastineiden laatiminen.
Valtakirjat ja edustaminen: Virallisten valtakirjojen laatiminen luotettavaa edustamista varten julkisissa rekistereissä ja rahoituslaitoksissa.
Pankki- ja compliance-asiakirjat: Henkilökohtaisten taloustietojen, tulotodistusten ja oikeaksi todistettujen palkka-asiakirjojen kokoaminen pankkiasiointia, asuntolainahakemuksia tai lakisääteisiä rahanpesun estämiseen liittyviä asiakkaan tuntemisen (AML/KYC) selvityksiä varten.
Työskentelytapamme neljässä vaiheessa
Vaihe 1 — Asiakirjojen kokoaminen ja tulojen läpikäynti: Käymme läpi viralliset palkkalaskelmasi, esitäytetyt verotiedot ja mahdolliset ulkomaisia tuloja koskevat asiakirjat.
Vaihe 2 — Vähennysten tarkastus ja laskenta: Asiantuntijamme selvittävät kaikki tilanteeseesi soveltuvat vähennykset, lakisääteiset vähennykset ja verosopimuksen määräykset.
Vaihe 3 — Sähköinen ilmoittaminen: Kaikki korjaukset, vähennykset ja selvitykset toimitetaan virallisesti OmaVero-palvelun kautta ennen lakisääteistä määräpäivää.
Vaihe 4 — Lopullisen verotuspäätöksen tarkastus ja jatkuva tuki: Tarkistamme lopullisen verotuspäätöksesi, varmistamme vähennysten hyväksymisen ja autamme muissa hallinnollisissa asioissa ympäri vuoden.
Usein kysytyt kysymykset (UKK)
Mitä tapahtuu, jos en tee esitäytettyyn veroilmoitukseen muutoksia?
Jos esitäytetyn veroilmoituksesi tiedot ovat oikein eikä sinulla ole ilmoitettavia lisävähennyksiä, ulkomaista omaisuutta tai sivutuloja, sinun ei tarvitse tehdä mitään; ilmoitus hyväksytään automaattisesti lopulliseksi verotukseksi. Verotettavan tulon ilmoittamatta jättäminen tai oikeutettujen vähennysten unohtaminen voi kuitenkin johtaa veroseuraamuksiin tai menetettyihin palautuksiin.
Voiko VNL Toimisto toimia valtuutettuna edustajanani OmaVerossa?
Kyllä. Kun annat meille virallisen Suomi.fi-valtuuden, tiimimme voi turvallisesti käyttää verotietojasi, tehdä korjauksia, käydä läpi kirjeenvaihtoa ja asioida puolestasi suoraan veroviranomaisten kanssa.
Pitääkö minun ilmoittaa Vietnamissa olevat pankkitilit tai omaisuus Suomen veroviranomaisille?
Suomessa yleisesti verovelvolliset ovat verovelvollisia maailmanlaajuisista tuloistaan, joten koko maailman tulot ja ulkomaiset luovutusvoitot on ilmoitettava. Vaikka ulkomailla omistetusta kiinteistöstä ei välttämättä makseta Suomessa suoraa vuotuista varallisuusveroa, kaikki vuokratulot, myyntivoitot ja ulkomaisten tilien korot on ilmoitettava oikein Suomen veroilmoituksessa.
Ota yhteyttä VNL Toimistoon vero- ja sihteeriasioissa
Varmista, että veroilmoituksesi ja hallinnolliset paperisi ovat täysin säännösten mukaisia, oikein ja edullisimmalla tavalla hoidettuja.
Vastuuvapauslauseke: Tämä opas on laadittu yleiseksi tiedoksi Suomen julkishallinnosta ja henkilöverotuksesta, eikä se ole lakisääteistä tilintarkastusta tai henkilökohtaista talousneuvontaa. Lopulliset verolaskelmat ja verotuspäätökset kuuluvat yksinomaan Verohallinnon toimivaltaan.